
فهم خطة الدفع: 70/30 و60/40 وما بعد التسليم
- 70/30 تعني دفع 70% أثناء البناء و30% عند التسليم.
- اطلب جدول الأقساط كاملًا كتابيًا، مرفقًا بعقد البيع.
- يُحدّد التمويل العقاري لعقار على الخريطة بحد أقصى 50% من قيمته.
يُباع كل مشروع على المخطط تقريباً في دبي بخطة دفع. تُكتب الخطة على شكل رقمين، مثل 70/30 أو 60/40. يبدو هذان الرقمان بسيطين، لكنهما يخفيان معظم ما يهم: كم تدفع في اليوم الأول، وكم مرة تدفع بعد ذلك، وما المستحق عليك عند استلام المفاتيح.
يشرح هذا الدليل كيفية قراءة الخطة، وما ينص عليه القانون إذا توقف المشتري عن الدفع، وكيف يندرج القرض المصرفي عند التسليم. ويختتم بتدفق نقدي تطبيقي على وحدة بقيمة 1,500,000 درهم.
ماذا يعني الرقمان
الرقم الأول هو حصة السعر المدفوعة أثناء البناء. والرقم الثاني هو الحصة المدفوعة عند التسليم أو بعده.
- 70/30 يعني 70% أثناء البناء و30% عند التسليم.
- 60/40 يعني 60% أثناء البناء و40% عند التسليم.
- 50/50 يعني النصف أثناء البناء والنصف عند التسليم.
- 80/20 يعني 80% أثناء البناء و20% عند التسليم.
تذكر Gulf News خطط 50/50 و60/40 و70/30 ضمن الهياكل الأكثر طلباً في 2026. وتذكر The National أيضاً خطة 80/20.
A ما بعد التسليم تنقل الخطة جزءاً من الرصيد إلى ما بعد استلام المفاتيح. تستلم الوحدة، ثم تواصل الدفع للمطور على أقساط لمدة يحددها العقد.
ما لا يخبرك به العنوان
قد تختلف خطتان بالأرقام نفسها اختلافاً كبيراً. فالتقسيم لا يقول شيئاً عن الإيقاع. اطلب دائماً جدول الأقساط الكامل، مكتوباً ومرفقاً باتفاقية البيع والشراء.
يتكون الجدول النموذجي من أربعة أجزاء:
- دفعة الحجز. تفيد The National بأن الدفعة الأولى المعتادة تبلغ من 10 إلى 20% عند الحجز.
- رسوم دائرة الأراضي والأملاك في دبي. 4% من السعر. تفيد Gulf News بأنها تُدفع عند توقيع اتفاقية البيع والشراء. وهي ليست جزءاً من نسب الخطة، لذا تأتي فوقها.
- أقساط البناء. إما في تواريخ محددة، أو مرتبطة بمراحل البناء.
- دفعة التسليم. الرصيد المتبقي، المستحق عند اكتمال الوحدة، ما لم يكن جزء منه بعد التسليم.
الفرق بين الأقساط المرتبطة بتواريخ والأقساط المرتبطة بمراحل الإنجاز مهم. مع التواريخ الثابتة، تواصل الدفع حتى لو تباطأ العمل في الموقع. ومع الدفعات المرتبطة بالمراحل، تدفع عندما يبلغ المشروع مرحلة معينة، مثل إنجاز 20% أو 50%. وتفيد Khaleej Times بأن المطورين يتجهون نحو الخطط المرتبطة بالبناء في 2026، وبأنه يُتوقع أن تصبح خطتا 70/30 و80/20 معياراً لدى كبار المطورين.
يمكنك التحقق بنفسك من نسبة الإنجاز المعلنة لمشروع مسجل عبر خدمة الاستعلام عن حالة المشروع لدى دائرة الأراضي والأملاك في دبي. الخدمة مجانية ومتاحة للجميع.
أين تذهب أقساطك
بموجب قانون دبي رقم 8 لسنة 2007، تُودَع الدفعات التي يسددها مشترو العقارات على المخطط في حساب ضمان مخصص للمشروع. ادفع فقط في حساب الضمان المذكور في عقدك. فالدفعة التي تُسدَّد في أي مكان آخر لا تتمتع بهذه الحماية.
يحتجز القانون نفسه 5% من كل حساب ضمان بعد صدور شهادة الإنجاز، وتُصرف بعد عام من تسجيل الوحدات.
يحمي حساب الضمان استخدام أموالك، لكنه لا يثبّت تاريخ التسليم. ويشرح دليلنا حول رسوم العقارات في دبي وOqood وحساب الضمان هذا الموضوع بمزيد من التفصيل.
مثال تطبيقي على وحدة بقيمة 1,500,000 درهم
إليك ثلاث خطط على الوحدة نفسها بقيمة 1,500,000 درهم. نسب الحجز مأخوذة من النطاق 10 إلى 20% الذي أوردته The National. وأقساط البناء توضيحية. رسوم DLD تبلغ 4%، أي 60,000 درهم، ونفترض أن المشتري يدفعها كاملة، كما تفيد تقارير السوق بأنه المعتاد.
| الدفعة | الخطة A، 60/40 | الخطة B، 70/30 | الخطة C، 60/40 مع 40% بعد التسليم |
|---|---|---|---|
| الحجز | 10%، 150,000 درهم | 20%، 300,000 درهم | 10%، 150,000 درهم |
| رسوم DLD عند التوقيع | 60,000 درهم | 60,000 درهم | 60,000 درهم |
| المبلغ المدفوع في اليوم الأول | 210,000 درهم | 360,000 درهم | 210,000 درهم |
| أقساط البناء | 50%، 750,000 درهم | 50%، 750,000 درهم | 50%، 750,000 درهم |
| عند التسليم | 40%، 600,000 درهم | 30%، 450,000 درهم | 0 درهم |
| بعد التسليم | 0 درهم | 0 درهم | 40%، 600,000 درهم على مدى 24 شهراً، أي 25,000 درهم شهرياً |
| إجمالي السعر المدفوع | 1,500,000 درهم | 1,500,000 درهم | 1,500,000 درهم |
مجموع كل خطة هو السعر نفسه. ما يتغير هو توقيت خروج الأموال من حسابك.
تُبقي الخطة A أكبر قدر من السيولة في يدك أثناء البناء، لكنها تترك 600,000 درهم يجب تدبيرها عند التسليم. وتطلب الخطة B مبلغاً إضافياً قدره 150,000 درهم في اليوم الأول وتترك 450,000 درهم في النهاية. أما الخطة C فتلغي المبلغ المقطوع عند التسليم وتستبدله بسنتين من الدفعات الشهرية قدرها 25,000 درهم.
مدة الـ 24 شهراً في الخطة C توضيحية. فمدد ما بعد التسليم يحددها كل مطور.
سداد رصيد التسليم بقرض عقاري
يخطط كثير من المشترين لسداد رصيد التسليم بقرض مصرفي. ويحدد مصرف الإمارات العربية المتحدة المركزي الحدود.
- بالنسبة لقرض عقاري على عقار مشترى على المخطط، الحد الأقصى لنسبة القرض إلى القيمة هو 50%، أياً كان وضع المشتري.
- بالنسبة لوافد يشتري مسكنه الأول بقيمة تصل إلى 5 مليون درهم، الحد الأقصى هو 80%.
- بالنسبة للعقار الثاني أو اللاحق للوافد، الحد الأقصى هو 60%.
- الحد الأقصى لمدة القرض العقاري هو 25 عاماً.
في الخطة A، مبلغ 600,000 درهم المستحق عند التسليم يمثل 40% من السعر. وهذا ضمن الحدود الثلاثة كلها نظرياً. لكن البنك يقرض بناءً على تقييمه الخاص، لا على سعر شرائك. فإذا قيّم البنك الوحدة بأقل من السعر، يتقلص القرض وتدفع الفرق نقداً.
تفيد Gulf News بأن الموافقة المبدئية على القرض العقاري تستغرق عموماً من ثلاثة إلى سبعة أيام عمل وتبقى صالحة من 60 إلى 90 يوماً. اطلب الموافقة المبدئية قرب موعد التسليم، لا عند الحجز.
يترتب على القرض العقاري أيضاً رسوم خاصة به، منها 0.25% من القرض للتسجيل لدى DLD. على قرض بقيمة 600,000 درهم، يساوي ذلك 1,500 درهم، إضافة إلى رسوم ثابتة.
ماذا يحدث إذا توقفت عن الدفع
هذا هو الجزء من خطة الدفع الذي نادراً ما تذكره الكتيبات. يحدد قانون دبي ما يجوز للمطور الاحتفاظ به إذا تخلف المشتري عن السداد.
عدّل القانون رقم 19 لسنة 2017 القانون الخاص بالسجل العقاري المبدئي. وتحدد المذكرة الإيضاحية الرسمية للمادة 11 منه الخطوات. يجب على المطور أولاً توجيه إخطار للمشتري مدته 30 يوماً للوفاء بالتزامات العقد. بعد ذلك، يعتمد ما يجوز للمطور الاحتفاظ به على مدى تقدم المشروع في الإنجاز.
| نسبة إنجاز المشروع | ما يجوز للمطور الاحتفاظ به |
|---|---|
| أكثر من 80% | جميع المبالغ المدفوعة مع المطالبة بالرصيد، أو طلب البيع بالمزاد، أو الاحتفاظ بما يصل إلى 40% من قيمة الوحدة |
| بين 60% و80% | حتى 40% من قيمة الوحدة |
| أقل من 60%، بدأ العمل | حتى 25% من قيمة الوحدة |
| لم يبدأ العمل | حتى 30% من المبالغ التي دفعها المشتري |
المصدر: بوابة التشريعات في دبي، المذكرة الإيضاحية للمادة 11 من القانون رقم 19 لسنة 2017، تمت قراءتها في سبتمبر 2026.
تنص المذكرة أيضاً على أن أي مبلغ يُرد للمشتري يستحق خلال عام من الفسخ، أو خلال 60 يوماً من إعادة بيع الوحدة، أيهما أسبق.
على وحدة بقيمة 1,500,000 درهم، تساوي 25% من القيمة 375,000 درهم وتساوي 40% منها 600,000 درهم. في الخطة A، المشتري الذي يتوقف بعد الحجز وثلاثة أرباع أقساط البناء يكون قد دفع 712,500 درهم. وفي مشروع منجز بنسبة بين 60% و80%، يجوز للمطور الاحتفاظ بما يصل إلى 600,000 درهم منها.
الخطة ذات الأقساط الصغيرة المنتظمة لا تكون مريحة إلا إذا كنت متأكداً من بلوغ نهايتها. أمّن تمويل الجدول بأكمله قبل التوقيع.
أي خطة تناسب أي مشترٍ
- مشترٍ لديه سيولة متاحة. الخطة المرجّحة نحو مرحلة البناء، مثل 70/30 أو 80/20، تنتهي مبكراً. اسأل عما إذا كان المطور يقدم سعراً أفضل مقابلها.
- مشترٍ سيستخدم قرضاً عقارياً. الخطة المرجّحة نحو التسليم، مثل 60/40 أو 50/50، تترك مجالاً لقرض مصرفي في النهاية. تذكّر حدود نسبة القرض إلى القيمة المذكورة أعلاه.
- مشترٍ يريد تأجير الوحدة. تتيح خطة ما بعد التسليم أن يغطي الإيجار جزءاً من الأقساط. ولا ينجح ذلك إلا إذا أُجّرت الوحدة في الوقت المناسب.
- مشترٍ قد يعيد البيع قبل الإنجاز. يشترط المطورون عادةً دفع حصة دنيا من السعر قبل السماح بإعادة البيع. وتفيد تقارير السوق بأن هذه الحصة تتراوح بين 30 و40%، وهي تتفاوت. اطلب قاعدة المطور كتابياً.
خطة الدفع ليست سوى جانب واحد من الخيار. قارنها بشراء وحدة جاهزة في دليلنا حول العقار على المخطط مقابل الجاهز في دبي.
أخطاء يجب تجنبها
- قراءة التقسيم الرئيسي فقط. احصل على الجدول الكامل بالتواريخ أو مراحل الإنجاز.
- نسيان نسبة 4% في اليوم الأول. فهي ليست ضمن نسب الخطة.
- اعتبار خطة ما بعد التسليم خصماً. فهي دين للمطور يستمر سواء كانت الوحدة مؤجرة أو شاغرة.
- الاعتماد على قرض عقاري لتغطية الرصيد بالكامل. يقرض البنك بناءً على تقييمه الخاص وضمن حدود المصرف المركزي.
- إغفال قواعد التخلف عن السداد. بحسب نسبة الإنجاز، يجوز للمطور الاحتفاظ بما يصل إلى 40% من قيمة الوحدة.
- التخطيط بناءً على تاريخ الكتيب. تتغير مواعيد التسليم، والخطة المرتبطة بتواريخ تستمر في السريان. تحقق من سجل المطور على صفحات المشاريع وفي دليلنا حول كيفية التحقق من مطور في دبي.
الأرقام الواردة في المثال التطبيقي توضيحات مبنية على النطاقات المذكورة. ويحدد كل مطور والعقد الجدول الدقيق والرسوم والشروط. تأكد منها في اتفاقية البيع والشراء قبل دفع أي مبلغ. هذه الصفحة معلومات عامة، وليست استشارة قانونية أو مالية.
أسئلة
ماذا تعني خطة دفع 70/30 في دبي؟
تدفع 70% من السعر أثناء البناء و30% عند التسليم. وتُدفع رسوم DLD البالغة 4% فوق ذلك، عادةً عند توقيع العقد.
هل خطة 60/40 أفضل من 70/30؟
لا توجد خطة أفضل في حد ذاتها. خطة 60/40 تُبقي لديك سيولة أكبر أثناء البناء لكنها تترك مبلغاً أكبر عند التسليم. وخطة 70/30 تفعل العكس. قارن الجداول الكاملة والسعر المعروض مع كل منهما.
ما هي خطة الدفع بعد التسليم؟
هي خطة يُدفع فيها جزء من السعر بعد استلامك المفاتيح، على أقساط للمطور. وتفيد Gulf News، نقلاً عن أبحاث المطورين، بأن هذه الخطط أصبحت أقل شيوعاً في 2026.
هل يمكنني استخدام قرض عقاري لسداد الرصيد عند التسليم؟
غالباً نعم. يحدد المصرف المركزي سقف القروض على مشتريات العقارات على المخطط بنسبة 50% من القيمة، و80% للمسكن الأول للوافد حتى 5 مليون درهم. ويقرض البنك بناءً على تقييمه الخاص.
هل تغيّر خطط الدفع الرسوم التي أدفعها؟
لا. رسوم DLD تبلغ 4% من السعر أياً كانت الخطة. راجع دليل الرسوم لدينا للاطلاع على القائمة الكاملة.
مشاريع على المخطط للمقارنة
مقارنة على أساس الأرقام الرسمية لدائرة الأراضي والأملاك في دبي
خطة سداد بعد التسليم
 Samana Boulevard Heightsيبدأ من 693,000 درهمالتسليم Q1 2029
 Binghatti Hillsideيبدأ من 775,999 درهمالتسليم مقرر في الربع 3 من 2026
 Le Blanc Residence by Imtiazيبدأ من 799,179 درهمالتسليم Q2 2028
التسليم في 2027
 Azizi Nouraيبدأ من 570,000 درهمالتسليم Q4 2027
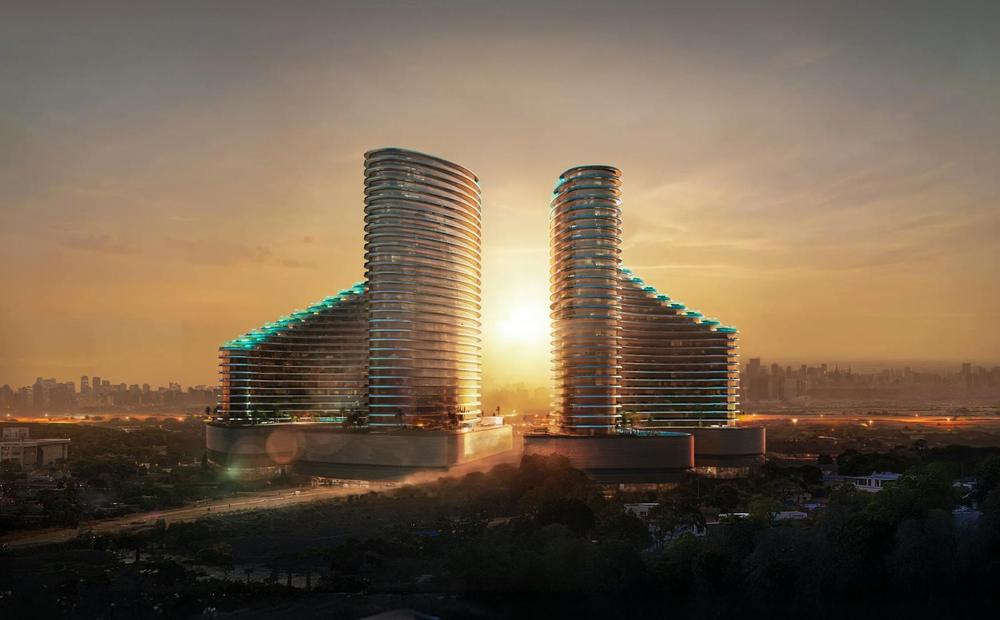 Binghatti Skyflameيبدأ من 585,000 درهمالتسليم Q4 2027
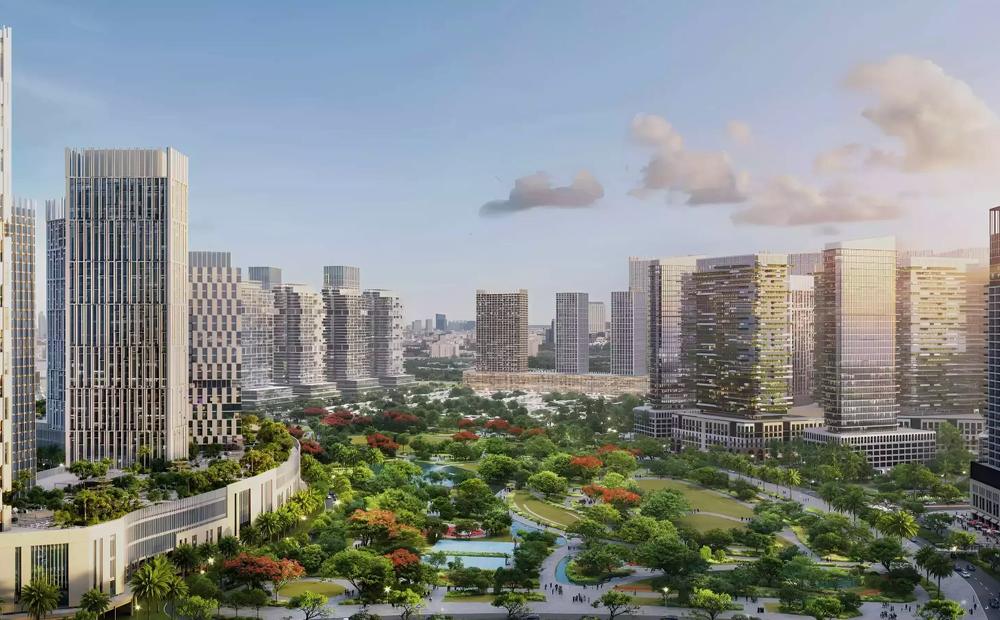 Azizi Milan 30يبدأ من 592,000 درهمالتسليم Q2 2027
التسليم في 2028
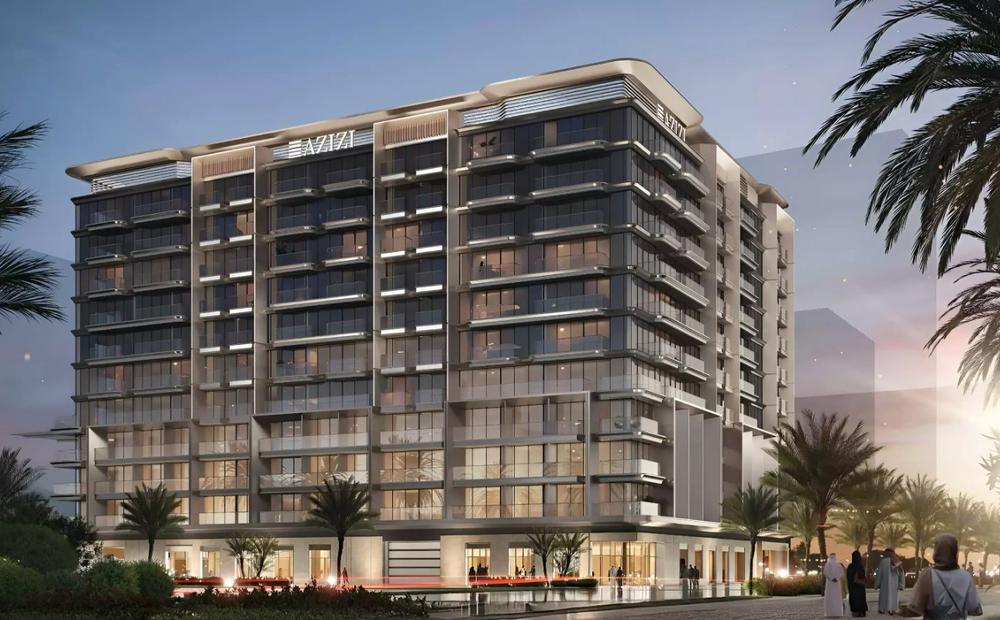 Azizi Waresيبدأ من 555,000 درهمالتسليم Q1 2028
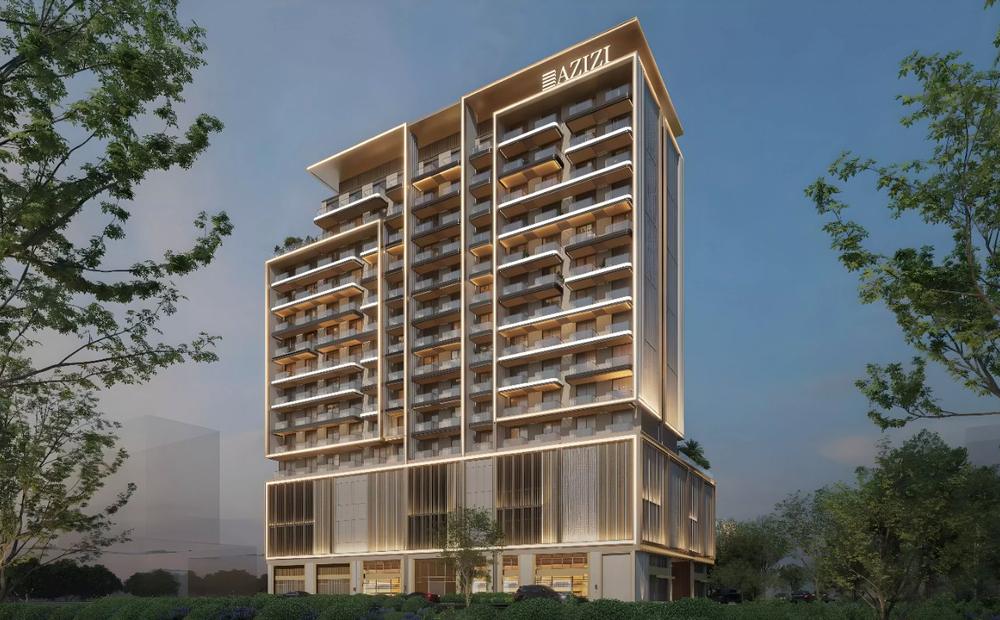 Azizi Gabrielيبدأ من 564,000 درهمالتسليم Q4 2028
 Azizi Linaيبدأ من 572,000 درهمالتسليم Q3 2028
المصادر
- The National، كيف أصبح شراء العقارات على المخطط بديلاً عن التمويل العقاري، تمت قراءته في سبتمبر 2026
- Gulf News، من الرسوم إلى التسليم، ما يجب أن يعرفه مشترو العقارات على المخطط في دبي، تمت قراءته في سبتمبر 2026
- Khaleej Times، مطورو العقارات في دبي ينتقلون من خطط الدفع بعد التسليم إلى خطط الدفع المرتبطة بالبناء، تمت قراءته في سبتمبر 2026
- دليل قواعد مصرف الإمارات العربية المتحدة المركزي، الأنظمة الخاصة بالقروض العقارية، تمت قراءته في سبتمبر 2026
- Khaleej Times، هل يمكنك شراء عقار في الإمارات دون دفعة أولى، ماذا يقول القانون، تمت قراءته في سبتمبر 2026
- بوابة التشريعات في دبي، المذكرة الإيضاحية للمادة 11 من القانون رقم 19 لسنة 2017، تمت قراءته في سبتمبر 2026
- بوابة التشريعات في دبي، القانون رقم 8 لسنة 2007 بشأن حسابات ضمان التطوير العقاري، تمت قراءته في سبتمبر 2026
- دائرة الأراضي والأملاك في دبي، الاستعلام عن حالة المشروع، تمت قراءته في سبتمبر 2026
- دائرة الأراضي والأملاك في دبي، طلب تسجيل الرهن، تمت قراءته في سبتمبر 2026
- Dealr، رسوم العقارات على المخطط في دبي، DLD 4%، Oqood، أمين التسجيل، شهادة عدم الممانعة، تمت قراءته في سبتمبر 2026